

Europa de Est s-a împrumutat triplu de la începutul războiului
În toată Europa de Est, prețul financiar al războiului de 14 luni purtat de Vladimir Putin împotriva Ucrainei se acumulează.
26 Aprilie 2023
Randamentul obligațiunilor guvernamentale franceze pe zece ani a depășit 5% în tranzacțiile de miercuri, atingând cel mai ridicat nivel din 2002. Evoluția semnalează îngrijorarea investitorilor privind datoria publică, bugetul și capacitatea autorităților de a stabiliza finanțele țării.
Randamentul unui titlu de stat reprezintă costul la care statul se împrumută pe piață. Atunci când investitorii cer un randament mai mare, finanțarea devine mai scumpă pentru emisiunile noi și pentru datoria care trebuie refinanțată. Nivelul de 5% este important și prin comparația cu alte state, deoarece diferența dintre randamente poate arăta cât de mult risc percep piețele pentru un emitent.
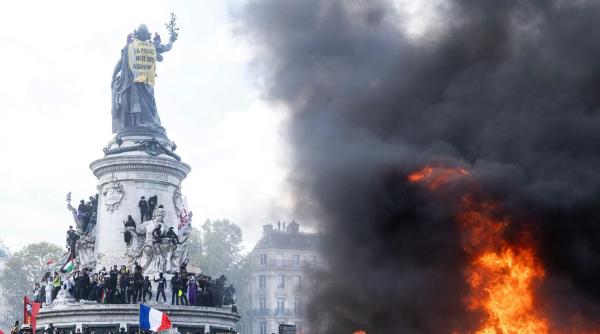
Investitorii analizează evoluția deficitului și a datoriei, dar și capacitatea guvernului de a adopta măsuri bugetare. Franța se confruntă cu tensiuni în jurul bugetului și cu instabilitate politică, iar protestele și perspectivele economice fragile au contribuit la percepția de risc. Pe piețe, fiecare dintre aceste elemente poate influența cererea pentru obligațiunile emise de stat.
Randamentele obligațiunilor pot crește și atunci când investitorii anticipează inflație mai persistentă sau dobânzi mai ridicate. Dacă prețurile energiei urcă, banca centrală poate menține condiții monetare stricte mai mult timp. În același timp, guvernele care au datorii mari se confruntă cu facturi tot mai costisitoare la dobânzi, ceea ce le reduce spațiul pentru alte cheltuieli.
Creșterea randamentelor nu înseamnă că Franța nu își mai poate finanța datoria. Piața continuă să tranzacționeze titluri franceze, dar cere o compensație mai mare pentru a le deține. Dacă această compensație rămâne ridicată, presiunea se poate transforma într-un cost bugetar semnificativ.
Evoluția din Franța nu modifică automat dobânzile la care se împrumută România. Fiecare stat are propria situație fiscală, propria evaluare de risc și propria structură a datoriei. Totuși, randamentele din statele mari europene pot influența contextul general în care investitorii evaluează obligațiunile altor țări.
Dacă investitorii devin mai prudenți și cer randamente mai mari pentru datoria statelor europene, țările cu deficite mari sau cu perspective fiscale neclare pot resimți mai puternic această schimbare. Este o inferență privind transmiterea condițiilor de piață, nu o dovadă că mișcarea din Franța va produce singură o creștere a dobânzilor României.
Pentru România, riscul este amplificat de faptul că statul are nevoie să se împrumute pentru a acoperi deficitul și pentru a refinanța datoria ajunsă la scadență. Investitorii se uită la planurile de consolidare fiscală și la stabilitatea politică atunci când decid ce randament cer. În cazul în care credibilitatea planului bugetar se deteriorează, costurile de finanțare se pot majora.
Depășirea pragului de 5% este un semnal despre percepția pieței, nu un verdict definitiv asupra finanțelor Franței. Randamentele se pot modifica de la o zi la alta, în funcție de date economice, decizii politice și tranzacții. Important este dacă nivelul se menține și dacă diferența față de obligațiunile altor state continuă să crească.
Pentru gospodării și companii, evoluția poate conta indirect prin dobânzile de referință și prin costul finanțării în Europa. Dacă datoria publică devine mai scumpă, guvernele au mai puțini bani pentru investiții și servicii publice, iar firmele se pot confrunta cu condiții de creditare mai stricte.
În cazul Franței, investitorii urmăresc următoarele decizii bugetare și capacitatea guvernului de a obține sprijin parlamentar. Pentru România, lecția este că piețele reacționează nu doar la nivelul datoriei, ci și la credibilitatea planului prin care aceasta urmează să fie ținută sub control.