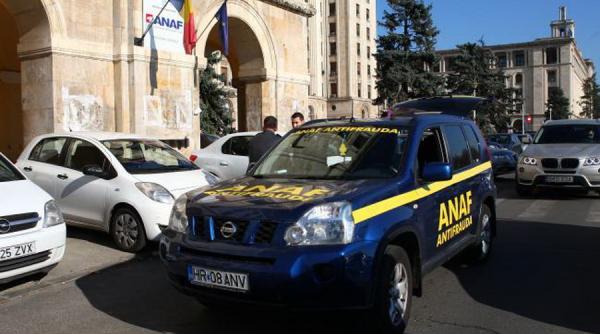
ANAF spune că un control antifraudă din 2026 a stabilit un prejudiciu de 537.058 de lei din TVA și impozit pe profit pentru venituri neînregistrate. Contribuabilul a achitat în total 905.212 lei.
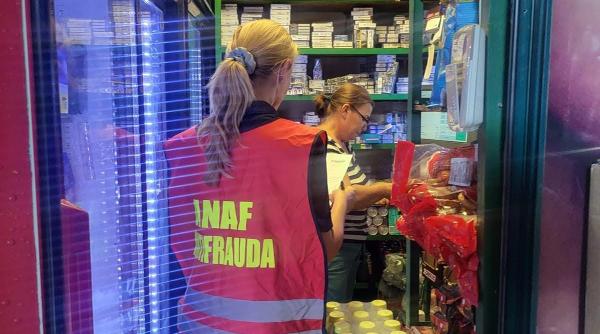
ANAF a stabilit un prejudiciu de 537.058 de lei într-un control antifraudă care a vizat activitatea unui contribuabil din domeniul serviciilor de hairstyling. Verificarea, efectuată în 2026, a acoperit perioada fiscală 2024-2025 și a identificat TVA și impozit pe profit aferente unor venituri neînregistrate, potrivit răspunsului transmis de instituție către DC Business.
Suma achitată de contribuabil a fost de 905.212 lei, precizează ANAF. Aceasta este mai mare decât cifra de aproximativ 902.000 de lei menționată anterior în declarația publică a președintelui instituției.
Ce cuprinde suma achitată
Din răspunsul ANAF reiese că cei 905.212 lei reprezintă totalul plătit de contribuabil, nu doar prejudiciul fiscal calculat de inspectori. Suma include prejudiciul de 537.058 de lei, majorat cu 15%, precum și dobânzile și penalitățile aferente.
Contribuabilul ar fi achitat integral aceste sume în termen de 30 de zile de la finalizarea controlului. ANAF afirmă că plata a fost făcută în condițiile articolului 10 alineatul (1) din Legea nr. 241/2005, „pentru a beneficia de clauza de nepedepsire”.
Inspectorii au analizat mai multe categorii de date
Întrebată dacă simpla folosire a contului contabil 472 - „Venituri înregistrate în avans” - a declanșat controlul, ANAF nu a indicat un indicator unic. Instituția spune că inspectorii antifraudă au făcut o analiză integrată a informațiilor din bazele de date ale Fiscului, a documentelor financiar-contabile prezentate și a declarațiilor reprezentantului legal al contribuabilului.
Potrivit răspunsului, inspectorii au evaluat natura economică a operațiunilor, momentul înregistrării veniturilor și tratamentul fiscal-contabil aplicat acestora. În urma analizei, au concluzionat că a existat „o disimulare a naturii operațiunilor comerciale prin înregistrări contabile nereale”.
ANAF nu detaliază însă ce operațiuni concrete au fost înregistrate în contul 472, ce documente au susținut concluzia inspectorilor sau ce alte constatări au stat la baza calculării prejudiciului. Răspunsul nu precizează nici dacă folosirea contului 472 reprezintă, singură, un indicator de risc.
ANAF descrie sistemul de profilare, dar nu explică legătura cu celelalte firme
Instituția spune că lucrează la operaționalizarea managementului riscului de neconformare fiscală. Procesul presupune analizarea datelor disponibile în bazele ANAF sau obținute prin schimb de informații, dezvoltarea unor indicatori de risc și selectarea unor măsuri proporționale cu nivelul riscului identificat.
Datele pot fi folosite, potrivit ANAF, pentru definirea unor profiluri de risc care urmăresc identificarea caracteristicilor și comportamentelor comune ale unor grupuri de contribuabili.
Răspunsul nu lămurește însă cum au fost identificate celelalte 12 firme despre care președintele ANAF a vorbit în podcast și dacă acestea au același contabil sau aceeași firmă de contabilitate. Instituția nu precizează dacă firmele au fost notificate ori controlate, ce rezultate au avut eventualele verificări sau câte analize și controale au fost declanșate în 2026 pe baza datelor SAF-T.
Prin urmare, datele comunicate confirmă prejudiciul și suma totală achitată în cazul contribuabilului verificat, dar nu oferă detalii despre verificările care ar fi urmat în cazul celorlalți 12 contribuabili.